Tenstorrent
15 亿美元E 轮融资
总部位于硅谷的 AI 芯片设计公司,由传奇芯片架构师 Jim Keller 创办。本轮融资 15 亿美元,投后估值超过 100 亿美元;资金用于扩充 AI 芯片产能,并于 2027 年实现量产出货。
出处:路透社 2026 年 10 月 19 日
整版电子报阅读:点按页面两侧或滑动翻页,双击或双指可放大细看;底部工具栏可回封面、开目录、下载 PDF 或一键转发。
本刊为北美创投协会(NAVCA)电子月刊,在协会官网发布,每月汇总美国境内重大创业投资公开信息,涵盖 VC 融资、PE 投资、IPO 上市、并购与退出、机构投向五类。全部条目据公司与机构公告、SEC 文件及主流财经与创投媒体公开报道整理,自写摘要,逐条注明出处与日期;未披露金额者标注「未披露」,不作推测。
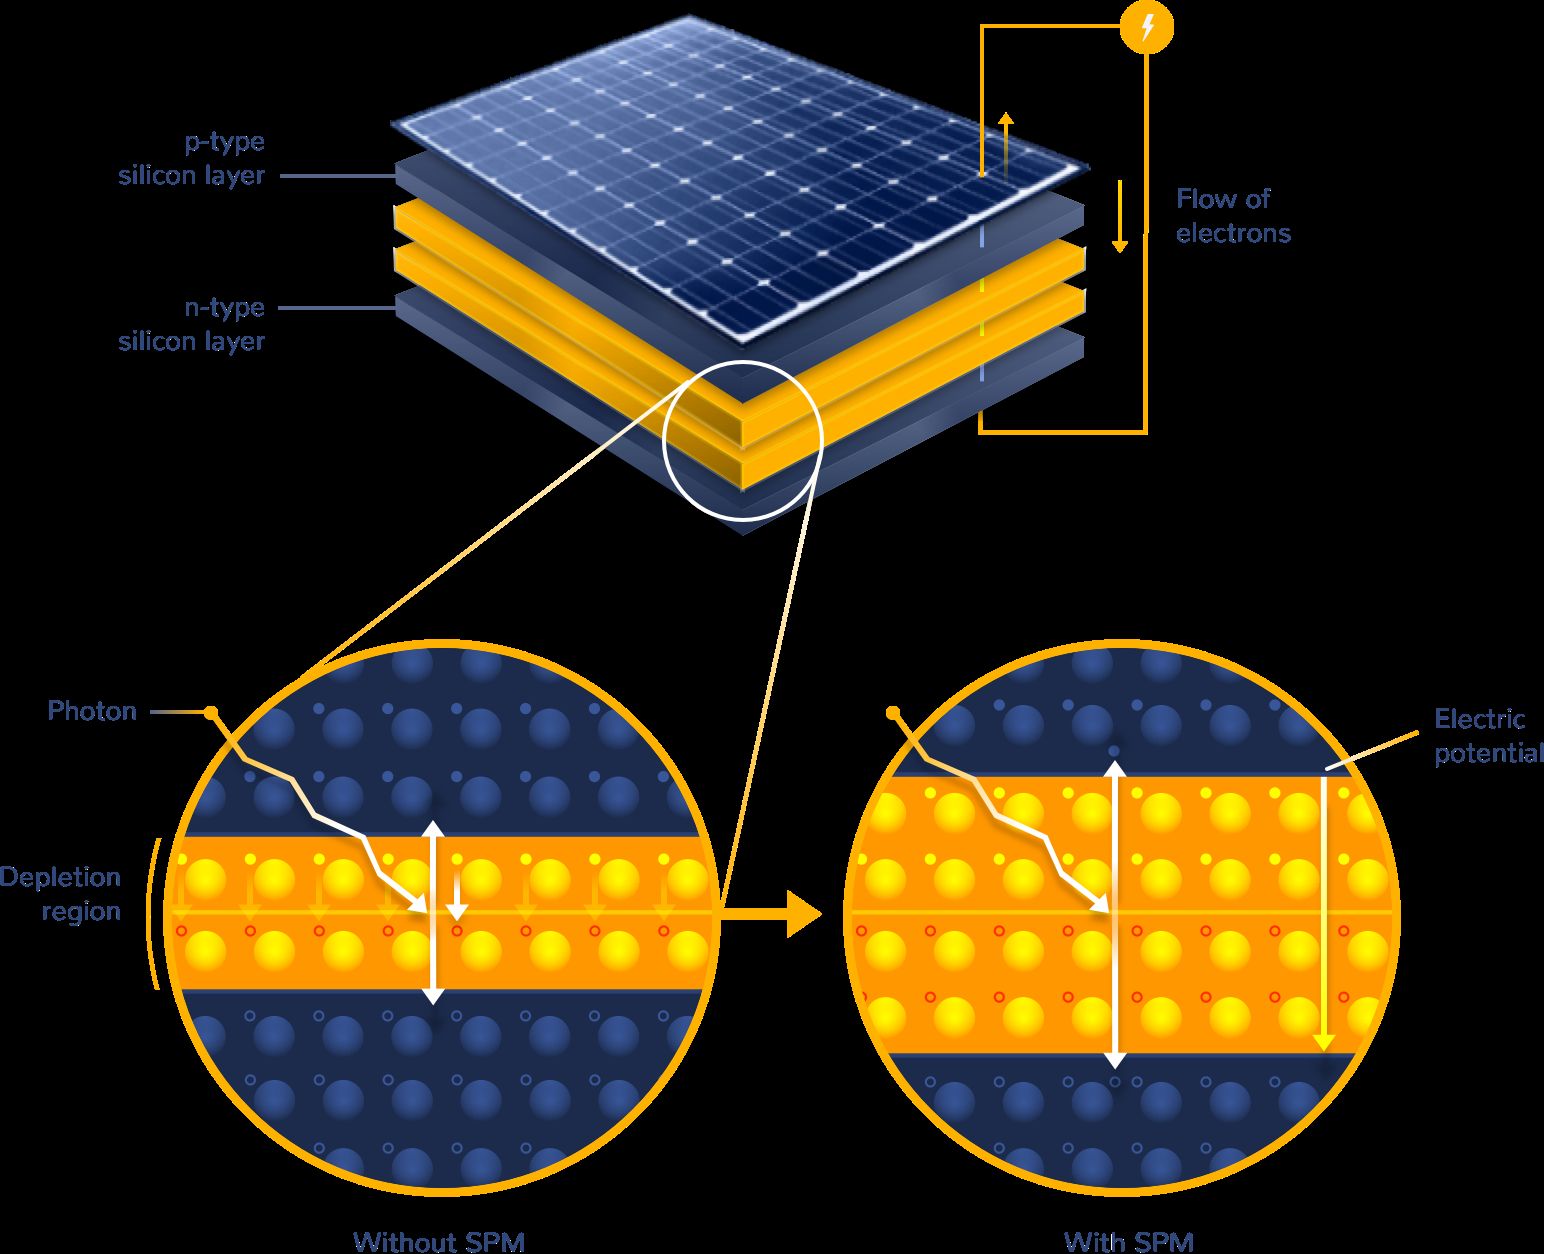
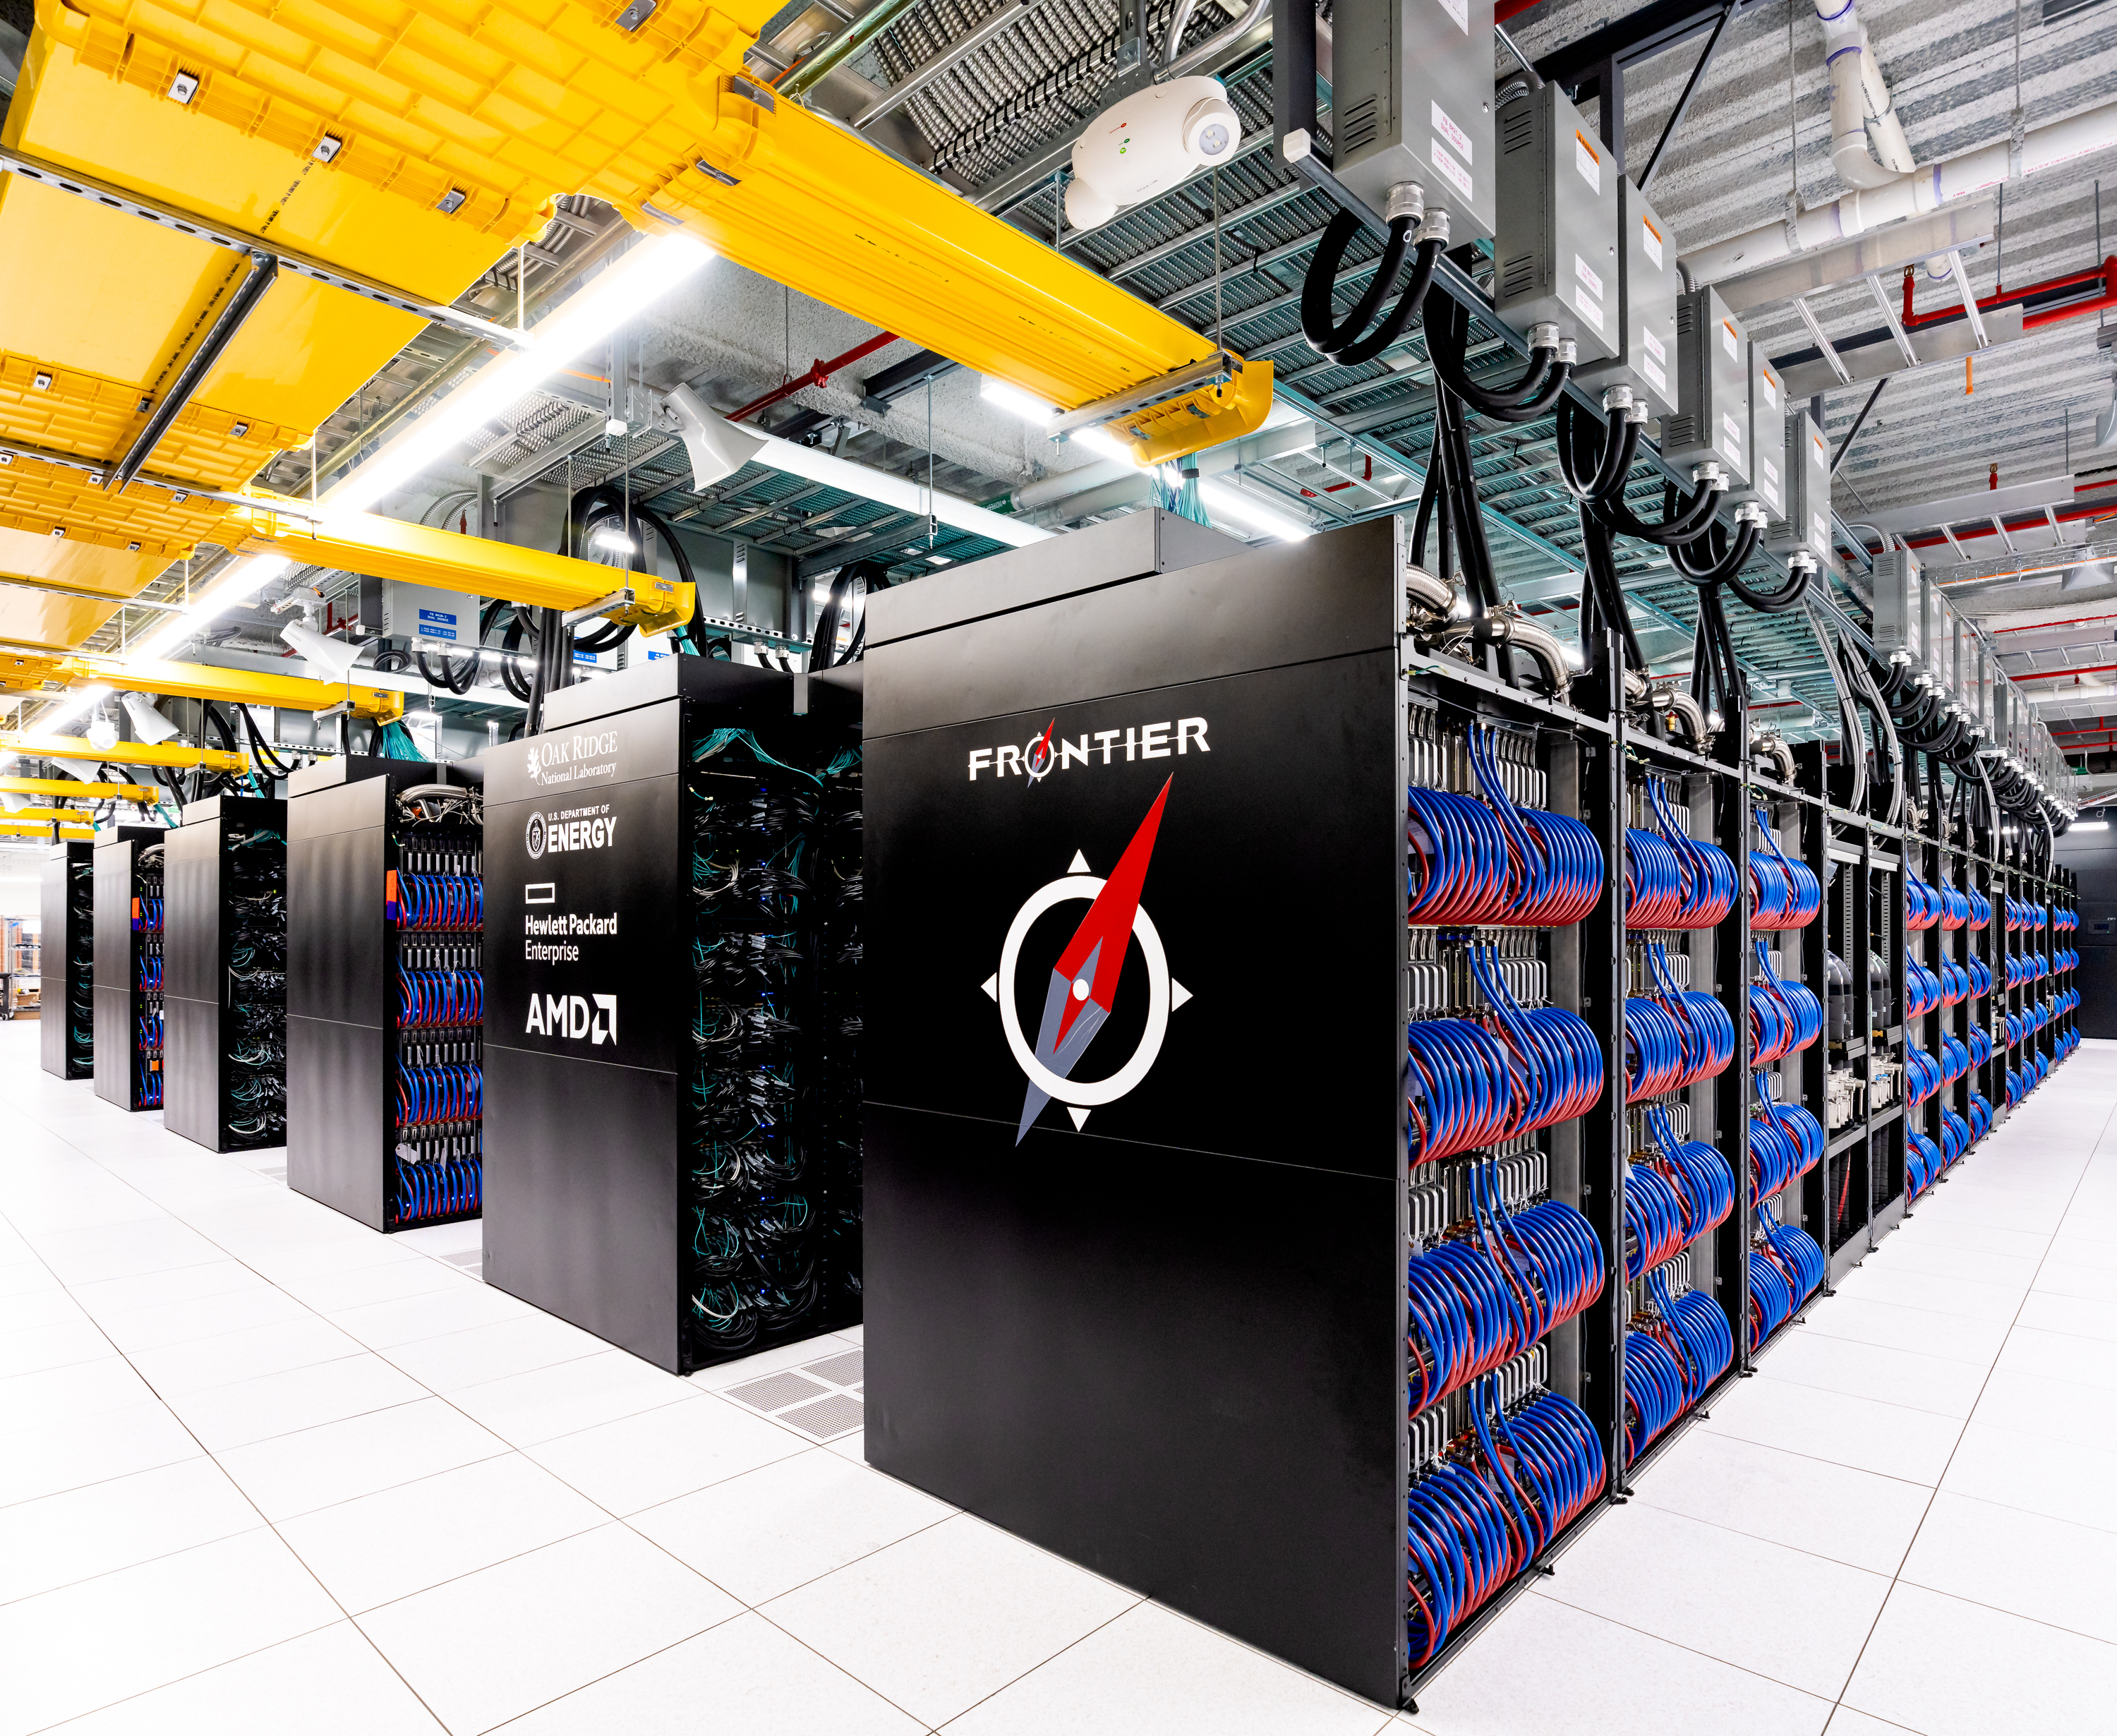
本期图览:超级计算机 Frontier(封面)· 晶圆厂(第 5 页)· SPM 技术示意(第 11 页)
翻页方式:点按书页右侧翻下一页、左侧回翻;也可拖动页角翻页或按键盘 ← → 键;点击目录条目可直接跳页。
2026 年 10 月,本刊收录 39 条美国创投交易与机构动向(含市场背景综述 1 则),披露金额合计约 1,508 亿美元。本月两笔最大金额并列居首:软银完成对 OpenAI 的 300 亿美元追加投资交割,Advent International 同期关闭合计 300 亿美元的新基金组合。消费与能源板块贡献了次席交易:DoorDash 约 170 亿美元收购 Instacart、Thrive Holdings 约 153 亿美元私有化 ADT。五类板块中,VC 融资条目最多,共 17 条。
| 名次 | 交易 | 板块 | 金额 |
|---|---|---|---|
| 1 | 软银追加投资 OpenAI | 机构投向 | 300 亿美元 |
| 1(并列) | Advent International 关闭新基金组合 | 机构投向 | 300 亿美元 |
| 3 | DoorDash 收购 Instacart | 并购与退出 | 170 亿美元 |
| 4 | Thrive Holdings 私有化 ADT | PE 投资 | 153 亿美元 |
| 5 | EQT Corporation 收购 Range Resources | 并购与退出 | 128 亿美元 |
| 6 | Disruptive 首只旗舰基金 | 机构投向 | 100 亿美元 |
| 7 | Proofpoint 收购 Varonis | 并购与退出 | 63 亿美元 |
| 8 | GTCR · Elliott 财团私有化 CCC | PE 投资 | 61 亿美元 |
| 9 | HealthSpan 私有化 Surgery Partners | PE 投资 | 57 亿美元 |
| 10 | Re:Build 融资 | VC 融资 | 21 亿美元 |
口径:本表仅列已披露金额并按金额排序。尚处商议或接洽阶段的两笔不计入排名与本期合计:软银拟收购 Allied Universal(估值约 180 亿美元,初步商议中)、CD&R 与 GTCR 拟私有化 Global Payments(企业价值约 400 亿美元,仅为接洽报道);孙正义拟设新基金(高达 1,000 亿美元)为募资意向,同样不计入。Manus 一条为「超 5 亿美元」,按披露下限列示。
放到全市场看:据 PitchBook 与全国风险投资协会(NVCA)《Venture Monitor》,2026 年前三季度美国风险投资交易额达 5,158 亿美元,超过 2021 年全年创下的纪录约 44%,其中人工智能占交易额的 82.7%。退出端依然清淡:三季度完成 IPO 的公司仅 18 家;992 家独角兽公司合计估值约 5.7 万亿美元。募资继续向头部管理人集中,年内 88.2% 的资金由头部管理人募得,Andreessen Horowitz 年内关闭的基金合计 238 亿美元。
统计口径:金额取公开报道与公司公告的披露值,估值类数字按报道口径计入;「已披露金额合计」仅计本期收录条目的披露值,不同报道口径之间可能存在差异。定版说明:本期创刊号于 2026 年 10 月 21 日先行滚动发布,11 月 3 日定版:补录 10 月 21 日至 31 日条目 21 条(VC 融资 9、PE 投资 3、IPO 上市 3、并购与退出 3、机构投向 3),总览数字按定版条目重算并改齐。
 →追加投资 300 亿美元→
机构标识:软银集团、OpenAI(均为官方标识)
软银集团于 10 月 1 日完成对 OpenAI 300 亿美元追加投资的全部交割,累计投资约 646 亿美元、持股约 13%——本月最大单笔交易。
这是孙正义「全押 AI」战略的核心一笔,也为本期创投市场定下基调。
其一,资本量级。300 亿美元单笔追加为本期收录最大单笔;据 PitchBook 与全美风险投资协会(NVCA)《Venture Monitor》,2026 年前三季度美国风险投资交易额达 5,158 亿美元,其中人工智能领域占逾八成——资本正以空前规模向 AI 集中。
其二,持股地位。交割完成后,软银累计投入约 646 亿美元、持股约 13%,成为 OpenAI 最主要的机构投资人之一,其 AI 布局以 OpenAI 为核心支点。
其三,格局呼应。本期 VC 板块头部交易同样集中于 AI 基础设施与头部公司——Tenstorrent 15 亿美元 E 轮(AI 芯片)、TypeSafe 8.7 亿美元 A 轮等;大额资本向头部项目集中,是本期收录条目呈现的共同特征。
本页为编辑整理的事实简报,据软银集团公告、路透社及 PitchBook–NVCA 公开资料整理;交易未披露条款不作推测。
本节收录 17 笔融资(分两页刊出),披露金额合计逾 109 亿美元。人工智能是贯穿本节的主线:芯片(Tenstorrent)、前沿模型(TypeSafe、Flapping Airplanes)、脑机接口(Sabi)、智能体(Manus)与财务自动化(Stuut)各占一席;续页另有先进制造(Re:Build)、预测市场(Kalshi)与建筑机器人(Bedrock Robotics)三笔大额融资。
总部位于硅谷的 AI 芯片设计公司,由传奇芯片架构师 Jim Keller 创办。本轮融资 15 亿美元,投后估值超过 100 亿美元;资金用于扩充 AI 芯片产能,并于 2027 年实现量产出货。
出处:路透社 2026 年 10 月 19 日
企业财务平台,产品线从企业信用卡起步,现已覆盖采购、差旅、应付账款与财资管理。本轮未披露轮次名目,融资后估值达 600 亿美元,较今年 7 月 D 轮时的 220 亿美元大幅跃升。
出处:路透社 2026 年 10 月 15 日
由 OpenAI 创始成员与 DeepMind 研究者创办的前沿 AI 实验室,主攻科学推理模型。本轮 8.7 亿美元 A 轮使公司估值达到 53 亿美元,为今年最受瞩目的 AI 实验室首轮融资之一。
出处:彭博社 2026 年 10 月 14 日
旧金山 AI 安防初创公司 Vinci 开发的系统可把普通监控摄像头升级为实时威胁检测网络,产品已在部分美国校园与零售场所以及欧洲试点部署。本轮为种子轮,金额未披露。
出处:TechCrunch 2026 年 10 月 14 日
AI 智能体公司 Manus 的母公司 Butterfly Effect,在终止与 Meta 价值逾 20 亿美元的收购协议后完成本轮融资。本轮由博裕资本与 IDG 资本联合领投,腾讯、HSG、真格基金参投;Manus 继续独立运营,其所处的 AI 智能体市场竞争日趋激烈。
出处:路透社 2026 年 10 月 8 日
Stuut 的 AI 智能体可自主完成企业从开票到收款的全流程,对外催收的 81.7% 无需人工干预(公司数据)。本轮完成后,公司累计融资超过 7,500 万美元。
出处:公司宣布 2026 年 10 月 7 日
为银行与资产管理机构提供资本市场优化平台的金融科技公司,本轮获巴克莱、花旗、摩根士丹利与瑞银四家全球性银行战略投资,金额未披露。
出处:公司公告 2026 年 10 月 6 日
旧金山脑机接口初创公司 Sabi 开发完全植入式的皮层下神经接口,目标是治疗重度抑郁与创伤后应激障碍(PTSD)等神经精神疾病。本轮 5,000 万美元种子轮由 General Catalyst 领投,其他参投方未披露;公司此前处于隐秘运营状态,本轮为其首次公开募资信息。
出处:GlobeNewswire 2026 年 10 月 2 日
本页 9 笔均为 10 月 21 日至 31 日定版补录,合计 58.9 亿美元,单笔均在 2 亿美元以上。月末一周的资金仍集中于 AI 与其基础设施,并扩散到先进制造、建筑机器人等实体领域。
总部位于马萨诸塞州 Framingham 的制造公司,成立六年,与工业企业及创新者合作,业务贯通产品设计到规模化生产。本轮 21 亿美元融资由 General Catalyst 与摩根大通领投。
出处:Crunchbase 新闻 2026 年 10 月 30 日
旧金山 AI 研究实验室,成立约一年,研究以更少数据训练大模型。本轮 10 亿美元 A 轮融资使公司估值达到约 60 亿美元,为九个月前种子轮估值(15 亿美元)的四倍;公司尚无商业化产品。
出处:TechCrunch 2026 年 10 月 21 日
纽约预测市场平台 Kalshi 完成 10 亿美元 G 轮融资,投后估值 400 亿美元。公司称其年化交易量已超过 1 万亿美元。
出处:Crunchbase 新闻 2026 年 10 月 30 日
旧金山公司,为工程机械开发自动驾驶改造系统,其全自动挖掘机已在美国商业工地从事付费作业。本轮投后估值 41 亿美元,公司累计融资接近 10 亿美元。
出处:公司公告(GlobeNewswire)2026 年 10 月 26 日
位于加州 San Carlos 的抗体疗法公司,开发针对肿瘤与自身免疫疾病的抗体药物。本轮 3.5 亿美元融资将用于推进其血液肿瘤疗法的高阶段临床试验。
出处:Crunchbase 新闻 2026 年 10 月 30 日
临床阶段 AI 药物开发公司,本轮投后估值约 30 亿美元,资金用于扩展其 Foundry 平台并推进肿瘤管线。同日,公司与百时美施贵宝、Tempus AI 就阿尔茨海默病等神经疾病达成研发合作。
出处:公司公告(Business Wire)2026 年 10 月 23 日
旧金山公司,由前 OpenAI 高管 Kevin Weil 等人创办,以 AI 与机器人运营化学实验室,为药企与生物科技公司合成、测试药物分子。本轮为其走出隐秘运营的首轮公开融资,投后估值 8.65 亿美元。
出处:彭博社 2026 年 10 月 22 日
总部位于旧金山的云安全公司,提供运行时云安全平台。本轮 4 亿美元 C 轮融资使公司估值达到 38 亿美元,累计融资超过 8 亿美元。
出处:路透社 2026 年 10 月 28 日
位于加州 Burlingame 的航天公司,建设低轨卫星导航星座 Pulsar,已发射六颗卫星。本轮融资后估值 24.5 亿美元,累计融资超过 5.7 亿美元,资金用于扩大星座的生产与部署。
出处:公司公告(Business Wire)2026 年 10 月 22 日
本节 5 笔,均为上市公司私有化或拟私有化:计入本期合计的 4 笔合计 284 亿美元,以 Thrive Holdings 约 153 亿美元(企业价值)私有化安防公司 ADT 为最大;CD&R 与 GTCR 拟私有化 Global Payments 一笔尚处接洽阶段,单列于本页末尾、不计入合计。
面向汽车保险理赔生态的软件商 CCC Intelligent Solutions 接受联合财团的私有化邀约,交易对公司估值约 61 亿美元。交易预计于 2027 年上半年完成交割,完成后公司将从纳斯达克退市。
出处:公司公告 2026 年 10 月 19 日
约会应用 Bumble 接受私有化要约,交易估值 13 亿美元。公司近年用户增长放缓,私有化后将脱离公开市场进行调整。
出处:彭博社 2026 年 10 月 12 日
全现金收购协议:每股 10 美元,股权价值约 76 亿美元,企业价值约 153 亿美元(含债务),较 10 月 27 日收盘价溢价 45.6%。交易预计 2027 年第一季度交割,协议设 30 天竞购期。
出处:公司公告 2026 年 10 月 29 日
每股 23.50 美元现金,溢价约 49%。公司在 30 个州运营 200 多家门诊手术机构、与约 5,000 名医师合作;持股约 39% 的 Bain Capital 私募股权将滚存其持股并继续担任重要伙伴。交易预计 2027 年第一季度交割。
出处:路透社 2026 年 10 月 26 日
两家私募机构联合接洽支付处理商 Global Payments,拟将其私有化;报道口径的企业价值约 400 亿美元(含约 170 亿美元净债务),GTCR 为其最大股东。因尚处接洽阶段,本条金额不计入本期披露金额合计与大额交易排名。
出处:英国《金融时报》、路透社 2026 年 10 月 30 日
本节 5 家公司登陆纳斯达克,合计募资约 14.1 亿美元:比特币财库公司 Strive 的永续优先股 SATS 募资 6.3 亿美元居首;10 月下旬三家生物科技公司完成定价——Lycia Therapeutics 募资 3.18 亿美元、首日收涨 66.7%,Bambusa Therapeutics 募资 1.69 亿美元、首日开盘下跌,Aspen Neuroscience 募资 1.41 亿美元、首日微跌。
总部位于圣迭戈的 AI 药物发现公司,以其 NeuralPLexer 模型平台设计小分子药物,首发管线针对 HER2 阳性肿瘤。本次发行募资总额约 1.5 亿美元,股票自 2026 年 10 月 16 日起在纳斯达克交易,承销商另有 30 天超额配售选择权。
出处:Business Wire 公司公告 2026 年 10 月 15 日
Strive, Inc. 的永续优先股(代码 SATS)完成发行并登陆纳斯达克,募资约 6.3 亿美元,公司将所募资金用于增持比特币。该优先股按面值年化 12.00% 派息、按月支付,为上市公司「比特币财库」策略的又一单大规模融资。
出处:公司公告 2026 年 10 月 9 日
临床阶段生物科技公司,开发可降解致病细胞外蛋白的新型疗法,首攻自身免疫、炎症与过敏疾病。本次增资扩股发行募资总额 3.175 亿美元,发行价位于区间上限;首日收盘 30 美元,较发行价上涨 66.7%。
出处:公司公告、IPOScoop 2026 年 10 月 23 日
波士顿生物科技公司,开发针对炎症性疾病的双特异性抗体,产品处于临床 1/2a 期(特应性皮炎与慢性阻塞性肺病)。本次发行募资 1.688 亿美元,定价位于区间中点;首日开盘 14.88 美元,较发行价下跌 6.25%。
出处:IPOScoop 2026 年 10 月 30 日
总部位于圣迭戈的生物科技公司,以干细胞疗法治疗帕金森病。本次发行募资约 1.406 亿美元,发行价位于区间下限;首日收盘 14.89 美元,较发行价微跌 0.7%。
出处:IPOScoop、Fierce Biotech 2026 年 10 月 30 日
管线动态:10 月 26 日,人工智能公司 Anthropic 向美国证券交易委员会公开提交 S-1 注册文件,拟以代码 ANT 在纳斯达克全球精选市场上市;发行规模与定价尚未确定,不计入本期上市统计。
本节 5 笔并购,计入合计的 4 笔合计 385 亿美元:DoorDash 约 170 亿美元收购 Instacart 为本节最大,其后是 EQT Corporation 约 128 亿美元全股票合并 Range Resources;软银对 Allied Universal 约 180 亿美元的收购尚在初步商议、未签约,金额在图表中单列、不计入合计。
全球最大安保服务公司之一 Allied Universal 成为软银的收购目标:双方就约 180 亿美元估值的收购展开初步商议,尚未签署协议,交易能否达成并无保证。因尚在商议,本条金额在总览图表中单列标注,不计入本期大额交易排名。
出处:彭博社 2026 年 10 月 11 日
网络安全公司 Proofpoint 以约 63 亿美元全现金收购数据安全与分析公司 Varonis Systems,为本年度企业安全领域规模靠前的交易之一。交易预计于 2027 年初完成交割。
出处:公司公告 2026 年 10 月 20 日
每股 65 美元,现金占比不低于 75%、DoorDash 股票不超过 25%,股权价值约 170 亿美元;摩根大通提供过桥融资承诺。交易预计 2027 年末至 2028 年上半年交割,尚待股东与监管批准。
出处:公司公告 2026 年 10 月 29 日
每股 Range Resources 股票换 0.987 股 EQT 股票,折合每股 54.91 美元、溢价约 20.6%,股权价值约 128 亿美元。合并后公司日产量超过 9 Bcfe,成为美国最大天然气生产商;预计 2027 年第一季度交割。本条收购方为美国天然气生产商 EQT Corporation,与瑞典私募机构 EQT 无关。
出处:路透社 2026 年 10 月 26 日
Cencora 收购其尚未持有的 American Oncology Network 约 96% 股权:交割时支付 23 亿美元,另有最高 1 亿美元或有价值权,企业价值合计 24 亿美元。AON 为医生主导的社区肿瘤网络,汇聚 350 多名肿瘤执业者、覆盖 21 个州;原机构股东 AEA Investors 由此实现退出。
出处:Holland & Knight 2026 年 10 月 21 日
本节 6 条机构动向,计入合计的 5 条合计 715 亿美元:软银完成对 OpenAI 的 300 亿美元追加投资交割;Advent International 关闭合计 300 亿美元新基金组合;Disruptive 设立首只 100 亿美元旗舰基金;Formation Bio 发起 6 亿美元药物开发基金;联合广场风投完成 9 亿美元新基金募集。孙正义拟设新基金(高达 1,000 亿美元)为意向金额,未计入合计。
软银完成对 OpenAI 的新一轮追加投资:本笔 300 亿美元使累计投资达到约 646 亿美元,持股比例约 13%,为本期金额最大的一笔投入。本刊封面专题(第 4 页)有完整记录。
出处:本刊封面专题(第 4 页)
纽约早期投资机构联合广场风投完成新一期基金募集,合计 9 亿美元:其中 6.4 亿美元为第六期核心早期基金,2.6 亿美元为第五期机会基金。新基金延续其连接资本与早期科技公司的定位。
出处:USV 官方博客 2026 年 10 月 13 日
孙正义近几周与阿联酋等海湾地区高层人士会谈,拟设立一只规模高达 1,000 亿美元的新基金。与 2017 年愿景基金主要押注初创公司不同,新基金计划收购成熟企业,再以人工智能、机器人等先进技术改造其运营,软银的机器人业务预计在其中扮演重要角色。软银对相关报道不予置评。
出处:路透社援引《金融时报》2026 年 10 月 9 日
合计 300 亿美元:旗舰收购基金 GPE XI 约 270 亿美元,超过其 260 亿美元目标,为 2026 年迄今完成募资的最大收购基金;新设的中型市场私募策略逾 30 亿美元。年内该机构已通过 27 笔退出返还约 130 亿美元,并投出约 100 亿美元于 38 家公司。
出处:路透社 2026 年 10 月 27 日
达拉斯投资机构 Disruptive 设立首只统合型(blind-pool)旗舰基金,规模 100 亿美元,改变其以往逐单设特殊目的载体的模式:计划投向约 10 家成长期与后期科技公司,单笔最高约 10 亿美元,聚焦人工智能、算力基础设施、国防科技与企业软件。
出处:TechCrunch 2026 年 10 月 27 日
AI 制药公司 Formation Bio 发起 6 亿美元药物开发加速基金,由其全资子公司担任普通合伙人并同步出资。基金专用于其自有组合:未来 3 至 5 年收购或引进 10 至 15 个处于 1 期、2 期临床阶段的药物项目并推进关键临床里程碑。
出处:公司公告(PR Newswire)2026 年 10 月 28 日
协会创业项目展示页本月新上架 1 个项目:Solaris Photonics,由理事推荐、经秘书处审核后上架。
以专利 SPM 光伏倍增技术提升太阳能发电输出:可加装于既有光伏系统、亦可集成于新组件,项目方目标是在各类光照条件下使年发电量提升 80% 以上。
亮点:专利已在中国、美国、欧洲与台湾获授权(2018 年);2022 年 SPM 原型由德国 Fraunhofer CSP 完成 Power-IV 曲线测量。
收录口径:本项目由协会理事推荐、经秘书处审核后,上架协会创业项目展示页。
查看项目详情 →
北美创投协会(NAVCA)坚持非营利定位,以促进创业项目与投资资本对接为核心使命,为创业者、投资人、企业家及专业机构搭建开放、互助的资源交流平台。
媒体联络: [email protected]
下期预告:2026 年 11 月号(第 2 期)将于 2026 年 12 月 3 日定版出刊,续录 11 月美国创投交易与机构动向。往期各期长存于协会官网书架,点封面即可翻页阅读。
本期为电子书翻页阅读,当前浏览器未能加载翻页程序。
返回书架